Neue Maschinen werden angeschafft, das Warenlager wächst und die Büroausstattung wird modernisiert. Der Wert eines Unternehmensinventars kann sich innerhalb weniger Jahre deutlich verändern. Wird die Versicherungssumme der Inhaltsversicherung jedoch nicht entsprechend angepasst, kann eine Unterversicherung entstehen. Das Problem zeigt sich häufig erst im Schadenfall, wenn die Entschädigung unter bestimmten Voraussetzungen gekürzt werden kann.
Was bedeutet Unterversicherung in der Inhaltsversicherung?
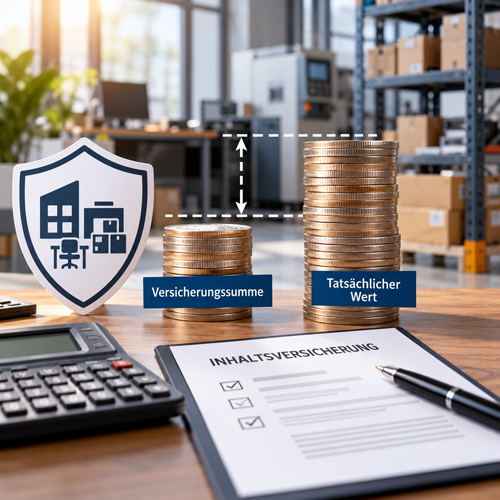
Von einer Unterversicherung spricht man grundsätzlich, wenn die vereinbarte Versicherungssumme erheblich niedriger ist als der Versicherungswert zum Zeitpunkt des Versicherungsfalls. In diesem Fall kann der Versicherer seine Leistung grundsätzlich im Verhältnis von Versicherungssumme zu Versicherungswert kürzen, sofern keine abweichende vertragliche Regelung greift.
Bei einer gewerblichen Inhaltsversicherung können je nach Vertrag beispielsweise technische und kaufmännische Betriebseinrichtung, Maschinen, Werkzeuge, Waren und Vorräte versichert sein. Deshalb ist nicht nur wichtig, welche Gefahren abgesichert sind, sondern auch, dass die vereinbarte Versicherungssumme zum tatsächlichen Wert der versicherten Sachen passt.
Wie entsteht eine Unterversicherung?
Eine zu niedrige Versicherungssumme entsteht nicht zwangsläufig dadurch, dass beim Vertragsabschluss bewusst ein zu geringer Wert angesetzt wurde. Häufig verändert sich der Betrieb im Laufe der Zeit, während die Versicherungssumme unverändert bleibt.
- Anschaffung zusätzlicher Maschinen und Geräte
- Modernisierung der Büro- oder Ladeneinrichtung
- steigende Waren- und Lagerbestände
- Betriebserweiterungen
- zusätzliche technische Ausstattung
- gestiegene Wiederbeschaffungskosten
- fehlende Anpassung eines älteren Versicherungsvertrags
Gerade bei wachsenden Unternehmen kann eine Versicherungssumme, die vor einigen Jahren noch ausreichend war, heute deutlich zu niedrig sein.
Welche Werte gehören zur Versicherungssumme?
Welche Sachen berücksichtigt werden müssen und wie deren Versicherungswert zu ermitteln ist, richtet sich nach dem jeweiligen Versicherungsvertrag. Bei einer Inhaltsversicherung geht es typischerweise um bewegliche betriebliche Werte.
Dazu können unter anderem Maschinen und technische Anlagen, Werkzeuge, Büroeinrichtung, Computer und Betriebstechnik, Laden- und Lagereinrichtungen, Waren, Rohstoffe und Vorräte gehören.
Unternehmen sollten dabei nicht lediglich die ursprünglichen Anschaffungspreise addieren. Entscheidend ist der Versicherungswert nach den vereinbarten Bedingungen. Bei einer Neuwertversicherung kann beispielsweise der aktuelle Wiederbeschaffungs- oder Wiederherstellungswert maßgeblich sein.
Warum kann Unterversicherung auch bei einem Teilschaden teuer werden?
Ein verbreiteter Irrtum ist, dass eine zu niedrige Versicherungssumme erst bei einem Totalschaden problematisch wird. Liegt eine erhebliche Unterversicherung vor und greift kein Unterversicherungsverzicht oder eine andere abweichende Regelung, kann auch ein Teilschaden nur anteilig entschädigt werden.
Beispiel für eine Unterversicherung
Angenommen, die gesamte versicherte Betriebseinrichtung hat zum Schadenzeitpunkt einen Versicherungswert von 200.000 Euro. Im Versicherungsvertrag wurde jedoch nur eine Versicherungssumme von 150.000 Euro vereinbart. Die Versicherungssumme entspricht damit 75 Prozent des tatsächlichen Versicherungswertes.
Entsteht nun ein versicherter Schaden von 80.000 Euro, kann sich bei einer proportionalen Kürzung rechnerisch eine Entschädigung von 60.000 Euro ergeben. In diesem vereinfachten Beispiel würden somit 20.000 Euro beim Unternehmen verbleiben. Die konkrete Regulierung richtet sich immer nach den jeweiligen Versicherungsbedingungen.
Warum reicht es nicht, nur die maximale Schadenshöhe zu schätzen?
Bei der Festlegung der Versicherungssumme kann es problematisch sein, lediglich zu überlegen, wie hoch ein realistischer Einzelschaden vermutlich ausfallen könnte. Bei einer klassischen Versicherung auf Basis einer Versicherungssumme geht es grundsätzlich um den Versicherungswert des versicherten Inhalts und nicht nur um einen erwarteten Teilschaden.
Ein Unternehmen könnte beispielsweise davon ausgehen, dass ein Feuer wahrscheinlich niemals das gesamte Lager und die gesamte Betriebseinrichtung gleichzeitig zerstört. Eine bewusst zu niedrig angesetzte Versicherungssumme kann dennoch auch bei einem kleineren Schaden problematisch werden, wenn dadurch eine Unterversicherung entsteht.
Wie wirken sich gestiegene Preise auf die Versicherungssumme aus?
Preissteigerungen können dazu führen, dass der Wert des Betriebsinhalts wächst, obwohl sich die Anzahl der vorhandenen Gegenstände kaum verändert hat. Eine Maschine, die vor einigen Jahren für 50.000 Euro angeschafft wurde, kann heute bei einer Wiederbeschaffung deutlich mehr kosten.
Unternehmen sollten daher nicht nur Neuanschaffungen berücksichtigen, sondern auch prüfen, ob sich die Wiederbeschaffungskosten ihrer bestehenden Betriebseinrichtung wesentlich verändert haben.
Waren und Vorräte können stark schwanken
In vielen Betrieben bleiben Lagerbestände im Jahresverlauf nicht konstant. Einzelhändler können vor saisonalen Spitzen größere Warenmengen einlagern, während Produktionsunternehmen für größere Aufträge zusätzliche Rohstoffe vorhalten. Auch Preissteigerungen können den Wert eines unveränderten Lagerbestands erhöhen.
Bei stark schwankenden Warenwerten sollte geprüft werden, welche Regelungen der Versicherungsvertrag vorsieht und ob besondere Vorsorge- oder Summenregelungen erforderlich sind.
Was ist ein Unterversicherungsverzicht?
Viele gewerbliche Inhaltsversicherungen enthalten Regelungen, die den klassischen Einwand der Unterversicherung unter bestimmten Voraussetzungen begrenzen oder ausschließen können. Ein Unterversicherungsverzicht bedeutet jedoch nicht automatisch, dass die Höhe der Versicherungssumme keine Rolle mehr spielt.
Die Voraussetzungen unterscheiden sich je nach Vertrag. Möglich sind bestimmte Berechnungsmethoden, Höchstgrenzen oder prozentuale Toleranzen. Unternehmen sollten deshalb prüfen, unter welchen Voraussetzungen der Verzicht gilt, welche Sachen er umfasst und ob besondere Entschädigungsgrenzen bestehen.
Was bedeutet Vorsorgedeckung für Neuanschaffungen?
Zwischen zwei Vertragsüberprüfungen können neue Maschinen, Möbel oder technische Geräte angeschafft werden. Manche Versicherungsverträge sehen für solche Veränderungen eine Vorsorgedeckung oder andere automatische Erweiterungen vor.
Solche Regelungen sind jedoch regelmäßig begrenzt und ersetzen nicht die dauerhafte Anpassung der Versicherungssumme. Größere Investitionen und wesentliche Änderungen des Betriebs sollten deshalb zeitnah berücksichtigt werden.
Wann sollte die Versicherungssumme überprüft werden?
Für Unternehmen bietet es sich an, die Versicherungssumme regelmäßig und zusätzlich bei größeren betrieblichen Veränderungen zu kontrollieren. Ein Anlass zur Überprüfung besteht insbesondere bei größeren Neuanschaffungen, Erweiterung des Maschinenparks, zusätzlichen Betriebsflächen, stark steigenden Lagerbeständen, einem Umzug oder deutlich gestiegenen Wiederbeschaffungspreisen.
Eine regelmäßige Prüfung kann verhindern, dass sich Wertsteigerungen über mehrere Jahre unbemerkt zu einer erheblichen Deckungslücke entwickeln.
Wie lässt sich der tatsächliche Betriebsinhalt erfassen?
Eine aktuelle Inventar- und Anlagenübersicht ist nicht nur für die Festlegung der Versicherungssumme hilfreich. Sie kann auch im Schadenfall die Dokumentation erleichtern. Unternehmen können ihre Werte beispielsweise in technische Betriebseinrichtung, kaufmännische Betriebseinrichtung sowie Waren und Vorräte gliedern.
Für hochwertige Einzelgegenstände kann zusätzlich eine Dokumentation mit Rechnungen, Seriennummern oder Fotos sinnvoll sein. Dadurch lässt sich die Entwicklung der betrieblichen Werte besser nachvollziehen.
Welche Folgen kann eine Unterversicherung für den Betrieb haben?
Die finanzielle Lücke durch eine gekürzte Versicherungsleistung kann erheblich sein. Nach einem größeren Brand oder Leitungswasserschaden müssen möglicherweise gleichzeitig Maschinen ersetzt, Möbel neu angeschafft und Warenbestände wieder aufgebaut werden.
Reicht die Versicherungsleistung wegen einer Unterversicherung nicht aus, muss das Unternehmen die Differenz aus eigenen Mitteln finanzieren. Dadurch kann aus einem Sachschaden zusätzlich ein Liquiditätsproblem entstehen.
Wie können Unternehmen Unterversicherung vermeiden?
Unternehmen können das Risiko einer Unterversicherung reduzieren, indem sie ihre versicherten Werte systematisch überprüfen, größere Anschaffungen zeitnah berücksichtigen, Waren- und Vorratswerte kontrollieren und gestiegene Wiederbeschaffungskosten in die Bewertung einbeziehen.
Zusätzlich sollten vorhandene Vorsorgeklauseln sowie die Bedingungen eines möglichen Unterversicherungsverzichts geprüft werden. Entscheidend ist, dass die im Vertrag hinterlegten Werte mit der tatsächlichen Entwicklung des Betriebs Schritt halten.
Fazit: Eine zu niedrige Versicherungssumme kann im Schadenfall teuer werden
Eine Unterversicherung in der Inhaltsversicherung bleibt im normalen Betriebsalltag häufig unbemerkt. Sichtbar wird sie oftmals erst nach einem größeren Schaden – genau zu dem Zeitpunkt, an dem das Unternehmen auf eine ausreichende Versicherungsleistung angewiesen ist.
Unternehmen sollten ihre Versicherungssumme deshalb regelmäßig kontrollieren und insbesondere nach größeren Investitionen, wachsenden Lagerbeständen oder deutlichen Preissteigerungen aktualisieren. Im Rahmen einer umfassenden Gewerbeversicherung sollte die Absicherung des Betriebsinhalts regelmäßig gemeinsam mit den übrigen betrieblichen Risiken überprüft werden.