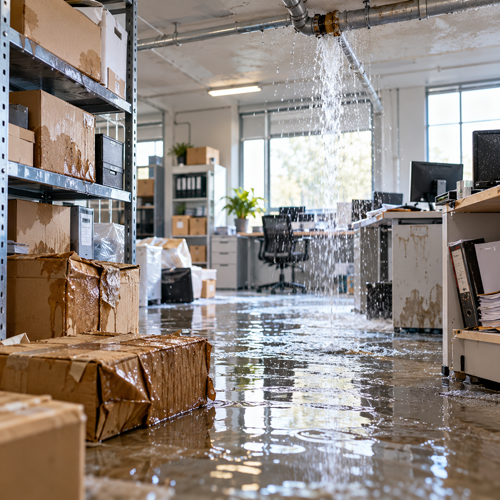
Ein geplatztes Rohr im Lager, eine defekte Wasserleitung über den Büroräumen oder austretendes Wasser aus einer angeschlossenen Anlage kann innerhalb kurzer Zeit hohe Schäden verursachen. Möbel, Maschinen, Computer, Waren und Vorräte können durchnässt und unbrauchbar werden. Für Unternehmen stellt sich dann vor allem die Frage, welche Versicherung für die beschädigten betrieblichen Werte aufkommt.
Welche Sachen sind bei einem Wasserschaden betroffen?
Wasser kann in einem Betrieb sehr unterschiedliche Werte beschädigen. Besonders kritisch sind Schäden in Lagern, Werkstätten, Verkaufsräumen, Büros oder Praxen.
Zur versicherten Betriebseinrichtung können je nach Vertrag beispielsweise Büro- und Geschäftsmöbel, Computer und technische Geräte, Maschinen und Werkzeuge, Regale und Lagereinrichtungen, Verkaufs- und Ladeneinrichtung sowie Waren, Rohstoffe und Vorräte gehören. Auch bestimmte fremde Sachen oder geleaste Geräte können versicherbar sein. Ob sie tatsächlich eingeschlossen sind, richtet sich nach den jeweiligen Versicherungsbedingungen.
Wann gilt ein Wasserschaden als Leitungswasserschaden?
Der Begriff Wasserschaden ist weiter gefasst als der versicherungsrechtliche Begriff Leitungswasser. Typischerweise geht es bei Leitungswasserschäden um Wasser, das bestimmungswidrig aus fest verlegten Wasserleitungen oder damit verbundenen Einrichtungen austritt.
Ein einfaches Beispiel: In einem Büro platzt während der Nacht eine Wasserleitung. Das Wasser beschädigt Schreibtische, Computer, Akten und technische Geräte. Wenn Leitungswasser als versicherte Gefahr vereinbart ist und keine Ausschlüsse greifen, kann die Inhaltsversicherung für die beschädigten versicherten Sachen relevant werden.
Nicht jeder Wasserschaden ist automatisch versichert
Eine wichtige Abgrenzung betrifft Überschwemmung und Starkregen. Dringt Wasser nach starken Niederschlägen von außen in ein Lager ein, handelt es sich nicht automatisch um einen klassischen Leitungswasserschaden.
Überschwemmung, Rückstau und andere Naturgefahren werden häufig über eine zusätzliche Elementargefahrendeckung abgesichert. Unternehmen sollten deshalb nicht nur prüfen, ob Wasser grundsätzlich versichert ist. Entscheidend ist immer die konkrete Ursache des Schadens.
Wer zahlt für beschädigte Einrichtung?
Ist die Betriebseinrichtung durch eine versicherte Leitungswassergefahr beschädigt worden, kommt grundsätzlich die Inhaltsversicherung für die versicherten beweglichen Sachen in Betracht.
Je nach Versicherungsvertrag können Reparaturkosten oder die Wiederbeschaffung beschädigter beziehungsweise zerstörter Gegenstände ersetzt werden. Entscheidend sind unter anderem der vereinbarte Versicherungswert, die Versicherungssumme, mögliche Selbstbeteiligungen und besondere Entschädigungsgrenzen.
Beschädigt ein Rohrbruch beispielsweise Wände, Bodenbeläge, Decken oder andere Gebäudebestandteile, ist dieser Schaden von der beweglichen Betriebseinrichtung zu unterscheiden. Bei gemieteten Räumen kann für den Gebäudeschaden die Gebäudeversicherung des Eigentümers relevant sein.
Wer ersetzt durchnässte Waren und Vorräte?
Besonders teuer kann ein Wasserschaden in einem Lager oder Verkaufsraum werden. Werden Waren, Rohstoffe oder Vorräte durch Wasser unbrauchbar, kann die Schadensumme schnell deutlich höher liegen als bei beschädigten Möbeln.
Waren und Vorräte gehören zu den typischen versicherbaren Gütern einer gewerblichen Inhaltsversicherung. Für die Regulierung sollte der Schaden möglichst genau dokumentiert werden. Hilfreich sind Warenlisten, Einkaufsrechnungen, Lagerbestandslisten und Fotos.
Beschädigte Waren sollten nicht vorschnell vollständig entsorgt werden, sofern dies nicht aus Sicherheits-, Hygiene- oder Schadenminderungsgründen erforderlich ist. Im Zweifel sollte vor der Entsorgung abgestimmt werden, welche Nachweise der Versicherer benötigt.
Was passiert, wenn ein Dritter den Wasserschaden verursacht hat?
Nicht immer entsteht ein Wasserschaden ohne Fremdverschulden. Denkbar ist beispielsweise, dass ein Handwerksbetrieb bei Arbeiten eine Leitung beschädigt oder ein anderer Nutzer des Gebäudes den Schaden verursacht.
Dann können zusätzlich Schadenersatzansprüche gegen den Verursacher beziehungsweise dessen Haftpflichtversicherung bestehen. Für das geschädigte Unternehmen bleibt es trotzdem wichtig, den Schaden auch dem eigenen Versicherer zu melden. Ob anschließend Ansprüche gegenüber einem Verursacher geltend gemacht werden, ist eine separate Frage der Schadenregulierung.
Was ist mit dem Umsatzausfall nach dem Wasserschaden?
Der Sachschaden ist häufig nur ein Teil des Problems. Ist ein Laden, eine Werkstatt oder ein Büro nach einem größeren Leitungswasserschaden vorübergehend nicht nutzbar, können zusätzlich Umsätze ausfallen. Gleichzeitig laufen viele Kosten wie Miete, Löhne, Gehälter, Leasingraten oder Finanzierungskosten weiter.
Für solche wirtschaftlichen Folgen kann eine Betriebsunterbrechungs- oder Ertragsausfallversicherung relevant sein. Bei manchen Inhaltsversicherungen ist eine kleinere Ertragsausfalldeckung Bestandteil oder ergänzender Baustein des Vertrags. Ob und in welchem Umfang Schutz besteht, sollte ausdrücklich geprüft werden.
Warum die Versicherungssumme auch beim Wasserschaden wichtig ist
Selbst wenn die Schadenursache grundsätzlich versichert ist, kann die Höhe der Versicherungsleistung von der vereinbarten Versicherungssumme abhängen.
Hat ein Unternehmen über mehrere Jahre zusätzliche Maschinen angeschafft, sein Lager vergrößert oder hochwertige Büroausstattung gekauft, kann der tatsächliche Wert des Betriebsinhalts deutlich gestiegen sein. Ist die Versicherungssumme zu niedrig, kann eine Unterversicherung bestehen. Je nach Vertrag kann das im Schadenfall zu einer gekürzten Entschädigung führen.
Welche Kosten können zusätzlich entstehen?
Nach einem größeren Wasserschaden reicht es häufig nicht aus, lediglich beschädigte Möbel oder Waren zu ersetzen. Zusätzlich können beispielsweise Kosten für Aufräumarbeiten, Transport beschädigter Sachen, Zwischenlagerung, Trocknungsmaßnahmen, Schutz noch unbeschädigter Betriebseinrichtung, Entsorgung zerstörter Waren oder die Wiederherstellung betrieblicher Unterlagen entstehen.
Welche dieser Kosten mitversichert sind und welche Entschädigungsgrenzen gelten, richtet sich nach dem jeweiligen Vertrag.
Was sollten Unternehmen unmittelbar nach einem Wasserschaden tun?
Schnelles Handeln kann den Schaden erheblich begrenzen. Gleichzeitig sollten Unternehmen darauf achten, die Schadenursache und das Ausmaß nachvollziehbar zu dokumentieren.
- Wasserzufuhr stoppen, sofern dies gefahrlos möglich ist.
- Bei größeren Schäden Installateur, Notdienst oder gegebenenfalls Feuerwehr verständigen.
- Noch unbeschädigte Waren und Geräte aus dem Gefahrenbereich entfernen.
- Fotos und Videos des Schadenortes erstellen.
- Beschädigte Gegenstände und Waren erfassen.
- Rechnungen, Warenlisten und Inventarunterlagen sichern.
- Den Versicherer möglichst früh informieren.
- Weitere Schadenminderungsmaßnahmen abstimmen.
Bei einem größeren Schaden kann der Versicherer zusätzlich einen Sachverständigen mit der Begutachtung beauftragen.
Leitungswasser oder Überschwemmung: Die Ursache entscheidet
Für die Schadenregulierung ist entscheidend, woher das Wasser gekommen ist. Ein geplatztes Wasserrohr kann ein versicherter Leitungswasserschaden sein. Wasser, das nach Starkregen von der Straße oder vom Grundstück in das Gebäude eindringt, fällt dagegen regelmäßig in einen anderen Gefahrenbereich.
Unternehmen sollten deshalb überprüfen, ob ihr Versicherungsschutz neben klassischen Leitungswasserschäden bei entsprechender Gefährdung auch Überschwemmung, Starkregen oder Rückstau berücksichtigt.
Fazit: Die Inhaltsversicherung schützt wichtige betriebliche Werte
Ein Wasserschaden im Betrieb kann Einrichtung, Technik, Waren und Vorräte innerhalb kurzer Zeit erheblich beschädigen. Bei einem versicherten Leitungswasserschaden kann eine Inhaltsversicherung die finanziellen Folgen für die beweglichen betrieblichen Werte auffangen.
Entscheidend sind jedoch Schadenursache, Versicherungsumfang und Versicherungssumme. Während ein Rohrbruch typischerweise in den Bereich Leitungswasser fällt, können Überschwemmung, Starkregen oder Rückstau einen zusätzlichen Versicherungsschutz erfordern.
Im Rahmen einer umfassenden Gewerbeversicherung sollten Unternehmen regelmäßig prüfen, ob ihre betrieblichen Sachwerte, Warenbestände und mögliche Betriebsunterbrechungen ausreichend berücksichtigt sind.