Ein Gast stürzt auf der frisch gereinigten Treppe, nach dem Abendessen erkranken mehrere Mitglieder einer Schulklasse oder bei der Zimmerreinigung wird fremdes Eigentum beschädigt. Solche Situationen können für Betreiber einer Jugendherberge Schadenersatzforderungen nach sich ziehen. Entscheidend ist eine Betriebshaftpflicht, die zu Ihrem Beherbergungsbetrieb, Ihrer Verpflegung und Ihren zusätzlichen Angeboten passt.
Wie schützt die Betriebshaftpflicht Ihre Jugendherberge?
In einer Jugendherberge treffen Übernachtung, Verpflegung und Freizeit aufeinander. Besonders bei Klassenfahrten nutzen viele Gäste gleichzeitig Treppen, Sanitäranlagen, Speiseräume und Außenflächen. Fehler bei Reinigung, Wartung oder Organisation können deshalb mehrere Menschen betreffen. Eine passende Betriebshaftpflichtversicherung sichert die vereinbarten Haftpflichtrisiken Ihres Unternehmens ab.
Dabei kommt es auf die tatsächlichen Leistungen Ihres Hauses an. Ein reiner Übernachtungsbetrieb hat ein anderes Risikoprofil als eine Jugendherberge mit Vollverpflegung, Fahrradverleih und betreutem Freizeitprogramm. Diese Unterschiede gehören in die Betriebsbeschreibung.
Gesetzliche Haftpflicht: Ansprüche Dritter im Herbergsalltag
Haftpflichtansprüche entstehen, wenn Dritte Sie für einen Schaden verantwortlich machen. Ob Sie tatsächlich haften und ob der Vertrag dafür Versicherungsschutz bietet, muss im Einzelfall geprüft werden. Eine Forderung allein beweist noch keine Ersatzpflicht. Die vorliegenden Bedingungen sehen auch Versicherungsschutz für die Abwehr unberechtigter Ansprüche vor. Für berechtigte Ansprüche richten sich Ersatzleistung, Grenzen und Selbstbehalte nach dem vereinbarten Vertrag.
Typische Risiken im Betrieb einer Jugendherberge
Die folgenden Beispiele sind fiktiv. Sie veranschaulichen mögliche Schadenabläufe und enthalten keine Zusage, dass jeder vergleichbare Fall versichert wäre.
Schäden an Personen durch Stürze und mangelhafte Einrichtungen
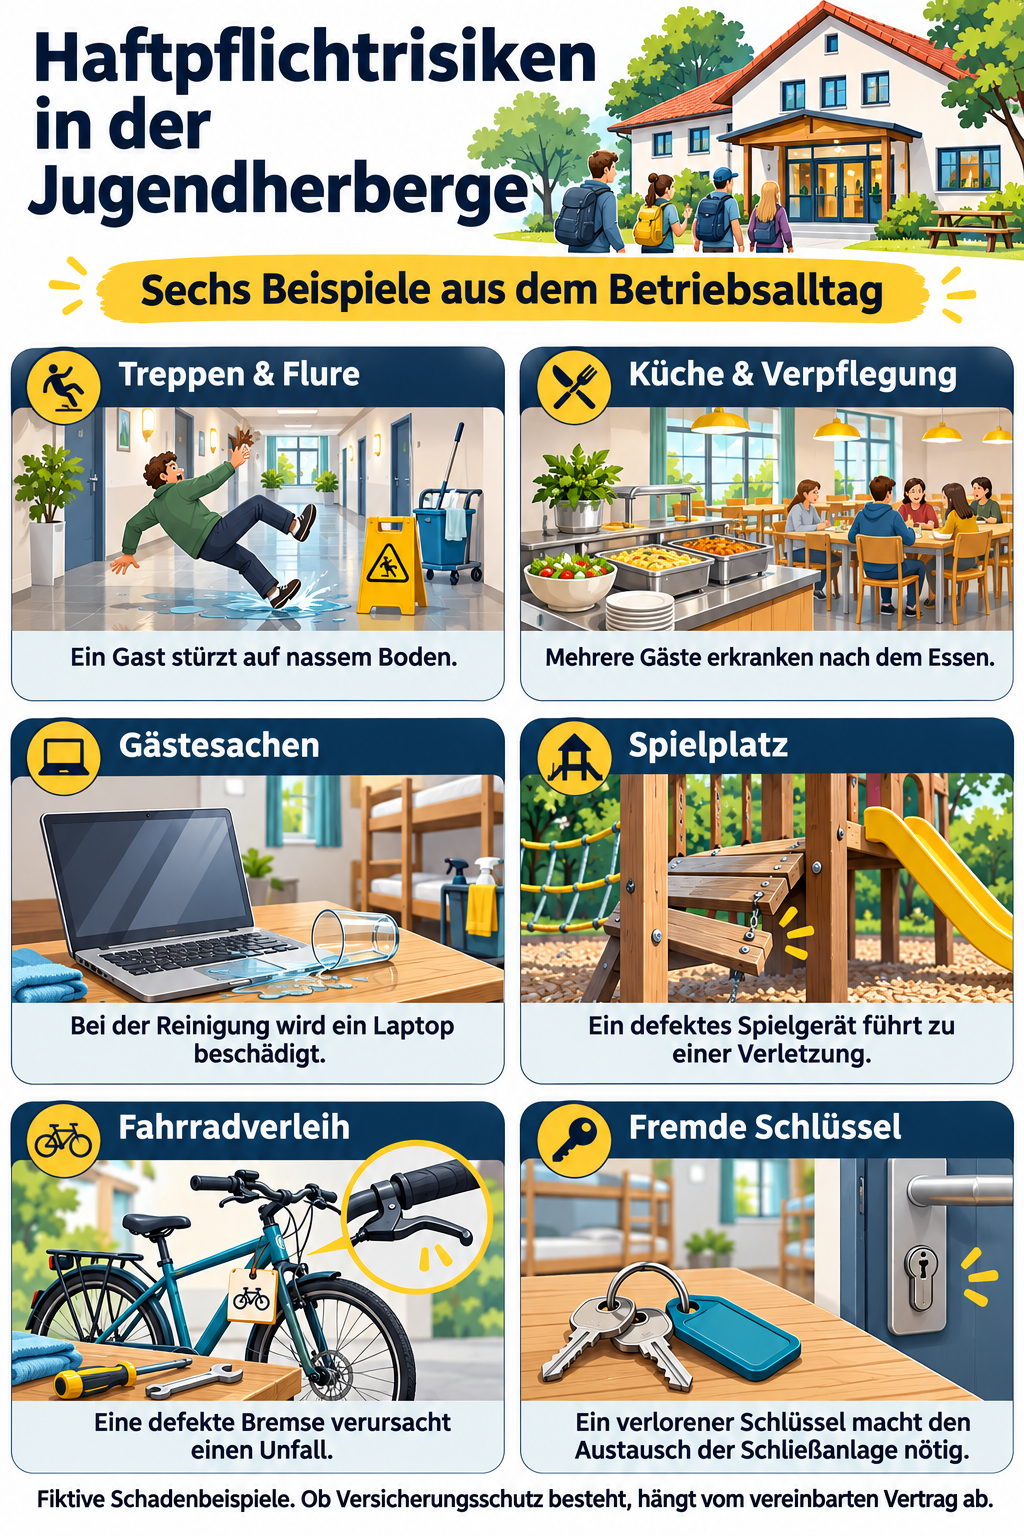
Nach der Reinigung bleibt eine Treppe nass. Ein Gast rutscht aus und verletzt sich am Arm. Ein anderes Beispiel ist ein unzureichend befestigtes Geländer, das beim Benutzen nachgibt. Neben der Verletzung können weitere finanzielle Folgen entstehen, die Gegenstand einer Schadenersatzforderung werden.
Die bereitgestellten Bedingungen erfassen im beschriebenen Umfang Haftpflichtrisiken aus betrieblichem Haus- und Grundbesitz. Genannt werden beispielsweise Instandhaltung, Beleuchtung, Reinigung und Winterdienst. Für die Jugendherberge ist deshalb wichtig, wer diese Aufgaben übernimmt und welche Gebäude und Grundstücke zum versicherten Betrieb gehören.
Küche und Verpflegung: ein besonderes Risiko für Gruppenschäden
Wird eine Mahlzeit fehlerhaft zubereitet oder gelagert, können mehrere Gäste nach demselben Essen erkranken. Bei einer größeren Reisegruppe betrifft ein einzelner Fehler möglicherweise zahlreiche Personen. Die Absicherung muss daher nicht nur zum Küchenbetrieb, sondern auch zur möglichen Häufung von Ansprüchen passen.
Die Verpflegung sollte ausdrücklich in der Tätigkeitsbeschreibung berücksichtigt sein. Die vorliegenden Bedingungen behandeln außerdem das Produkt-Haftpflichtrisiko für bestimmte Schäden durch hergestellte oder gelieferte Erzeugnisse und erbrachte Leistungen. Welche Regelung im konkreten Schadenfall greift, hängt vom versicherten Tätigkeitsumfang und den Vertragsbedingungen ab.
Was ist über die Haftpflichtversicherung versichert?
Die bereitgestellten besonderen Bedingungen nennen Personen- und Sachschäden einschließlich ihrer Folgeschäden sowie Vermögensschäden nach gesonderten Regelungen. Ein beschädigtes Notebook ist beispielsweise ein Sachschaden. Ein finanzieller Nachteil ohne vorausgehenden Personen- oder Sachschaden gehört dagegen nicht automatisch zur selben Deckung.
Diese Beschreibung bezieht sich auf die vorliegenden Unterlagen der Haftpflichtkasse. Sie lässt sich nicht unverändert auf die weiter unten berechneten MIDEMA-Tarife übertragen.
Mitarbeiter und weitere mitversicherte Personen
Nicht nur der Inhaber arbeitet im Kontakt mit Gästen. Auch Rezeption, Küche, Reinigung und Hausmeisterdienst können Schäden verursachen. Die vorliegenden Bedingungen beziehen unter anderem gesetzliche Vertreter, angestellte Betriebsangehörige und weitere eingegliederte, weisungsgebundene Personen im beschriebenen Umfang ein.
Die persönliche Haftpflicht selbstständiger Fremdunternehmen ist dadurch nicht automatisch mitversichert. Auch die dort genannten Ausschlüsse zu Arbeitsunfällen und Berufskrankheiten sind zu beachten. Die Betriebshaftpflicht ist deshalb keine pauschale Unfallabsicherung für sämtliche Mitarbeiter.
Gästesachen, Gepäck und zur Aufbewahrung übernommene Wertsachen
Beschädigte oder verschwundene Sachen sind im Beherbergungsalltag ein wichtiges Thema. Ein Reinigungsmitarbeiter stößt versehentlich einen Laptop vom Tisch; ein zur Aufbewahrung übergebener Gegenstand geht verloren. Solche Fälle können unterschiedlichen Vertragsregelungen unterliegen.
Die Unterlagen enthalten besondere Bestimmungen für Hotelbetriebe zu eingebrachten Sachen, übernommenen Wertsachen und Zimmersafes. Jugendherbergen werden darin nicht ausdrücklich genannt. Diese Leistungen dürfen daher erst als vereinbart dargestellt werden, wenn ihre Anwendbarkeit auf den konkreten Jugendherbergsbetrieb bestätigt ist. Auch Entschädigungsgrenzen und Anforderungen an die Aufbewahrung sind gesondert zu prüfen.
Welche Tätigkeiten und Nebenangebote umfasst der Versicherungsschutz?
Eine Jugendherberge verändert sich: Aus dem Aufenthaltsraum wird ein Seminarraum, neue Spielgeräte kommen hinzu oder Gäste können Fahrräder ausleihen. Solche Angebote sollten zum gemeldeten Betriebsumfang passen. Die bloße Bezeichnung „Jugendherberge“ beschreibt nicht jede zusätzliche Tätigkeit ausreichend.
Spielplätze, Freizeiteinrichtungen und Fahrradverleih
Bei einem defekten Spielgerät oder einer mangelhaft gewarteten Fahrradbremse können Gäste verletzt werden. Die Bedingungen nennen den Verleih und die Vermietung von Fahrrädern als Nebenrisiko. Spielplätze und weitere Freizeiteinrichtungen werden unter anderem bei den speziellen Deckungsinhalten für Hotelbetriebe aufgeführt.
Für Ihre Jugendherberge ist deshalb zu klären, welche Einrichtungen tatsächlich vorhanden sind und unter welche Regelungen sie fallen. Eigene Wartung, externe Betreuung und besondere Freizeitangebote sollten dabei konkret beschrieben werden.
Veranstaltungen und Angebote außerhalb der Jugendherberge
Ein Sommerfest oder eine Veranstaltung außerhalb des Grundstücks kann zusätzliche Haftpflichtrisiken schaffen. Die vorliegenden Bedingungen berücksichtigen Veranstaltungen im Zusammenhang mit dem versicherten Risiko auch außerhalb des Betriebsgeländes.
Daraus folgt jedoch keine pauschale Absicherung sämtlicher Ausflüge oder betreuter Aktivitäten. Insbesondere Aufsichtsleistungen, besondere Sportangebote oder die Zusammenstellung von Reiseleistungen müssen anhand der tatsächlichen Tätigkeit und der dafür geltenden Bedingungen beurteilt werden.
Gemietete Gebäude und fremde Schlüssel: Worauf kommt es beim Schutz an?
Betreiben Sie die Jugendherberge in gemieteten oder gepachteten Räumen, sind mögliche Ansprüche des Eigentümers relevant. Die Bedingungen unterscheiden Mietsachschäden durch Brand, Explosion, Leitungswasser und Abwässer von Schäden durch sonstige Ursachen. Dafür gelten unterschiedliche Grenzen und teilweise Selbstbehalte. Die Gebäudeausstattung ist in diesen Regelungen nicht pauschal eingeschlossen.
Auch der Verlust eines fremden Generalschlüssels kann Kosten auslösen. Die vorliegende Schlüsselregelung nennt notwendige Kosten für die Erneuerung von Schlüsseln, Codekarten und Schließanlagen innerhalb ihrer Grenzen. Sie betrifft fremde Schlüssel; Schäden an der eigenen Schließanlage sind damit nicht automatisch abgedeckt.
Welche Grenzen hat die Versicherung für Ihre Jugendherberge?
Entscheidend sind Versicherungsschein, vereinbarte Bedingungen und gegebenenfalls besondere Vereinbarungen. Ein günstiger Beitrag sagt noch nichts darüber aus, ob Gästesachen, Freizeitangebote oder gemietete Einrichtungen ausreichend berücksichtigt werden.
Eigene Schäden, Ausschlüsse und besondere Vereinbarungen
Schäden am eigenen Inventar sind nicht automatisch Haftpflichtschäden gegenüber Dritten. Ebenso sollten Sie nicht davon ausgehen, dass jede Reklamation, Rückerstattung oder vertragliche Leistungsstörung versichert ist. Haftpflichtdeckung und die Erfüllung eigener vertraglicher Pflichten sind zu unterscheiden.
Die vorliegenden Bedingungen enthalten unter anderem Ausschlüsse zum Fahrzeuggebrauch und zu außergewöhnlichen Risiken, die nicht dem beschriebenen Betriebscharakter entsprechen. Besondere Erweiterungen können hiervon abweichen. Die ältere Leistungsübersicht von 2017 und die Bedingungen von 2026 dürfen zudem nicht ungeprüft zu einem einheitlichen Leistungsversprechen zusammengeführt werden.
Kosten einer Betriebshaftpflichtversicherung für Jugendherbergen
Drei günstigste berechnete Tarifvarianten
Musterberechnung vom 03.11.2026 mit ausschließlich fiktiven Betriebsangaben. Eigene Auswertung der im Firmeno-Vergleichsrechner angezeigten Ergebnisse; kein Original-Angebotsdokument des Versicherers.
| Rang / Tarif | Jahresbeitrag* | Summen P / S / V | Selbstbehalt |
|---|---|---|---|
| 1 MIDEMA MGH Gold | 166,60 EUR | 3 / 3 / 3 Mio. EUR | 2.500 EUR |
| 2 MIDEMA MGH Gold | 190,40 EUR | 3 / 3 / 3 Mio. EUR | 1.000 EUR |
| 3 MIDEMA MGH Gold | 191,59 EUR | 5 / 5 / 5 Mio. EUR | 2.500 EUR |
- Jährliche Zahlweise, inklusive 19 % Versicherungssteuer laut Rechner. Laufzeit: 1 Jahr.
P/S/V: P = Personen-, S = Sach-, V = Vermögensschäden. Anzeige des Rechners, keine Aussage über eine getrennte Ausschöpfbarkeit der Summen.
Die drei günstigsten Ergebnisse sind Varianten desselben MIDEMA-Tarifs. Unterschiedliche Summen und Selbstbehalte schränken die unmittelbare Vergleichbarkeit ein. Es wurden keine Mindestdeckung oder niedrigere Selbstbehaltsgrenze vorgegeben. Die Reihenfolge bewertet ausschließlich den Jahresbeitrag.
Verwendete fiktive Angaben
| Merkmal | Eingabe |
|---|---|
| Betriebsart / Gründung | Jugendherberge / 01.01.2016 |
| Personal | 1 Inhaber, 5 Vollzeit- und 3 Teilzeitmitarbeiter |
| Jahresnettoumsatz | 750.000 EUR |
| Jährliche Bruttolohnsumme | 240.000 EUR; davon Geschäftsführergesellschafter: 0 EUR |
| Gewinnentnahme Einzelunternehmen | 50.000 EUR jährlich |
| Standorte / Außenarbeiten | Keine Filialen; kein abweichender Risikoort; keine Tätigkeiten auf fremden Grundstücken |
| Betriebsstätte | 15 Parkplätze; keine Veranstaltungssäle; keine Kegelbahn |
| Tätigkeiten | Kein Alkoholausschank; keine öffentlichen Tanz- oder Livemusikveranstaltungen |
| Umweltfragen | Lagerung, Anlagen und genehmigungspflichtige Abwassereinleitung jeweils mit Nein beantwortet |
| Vorschäden / Vorversicherung | Keine Schäden und keine Vorversicherung in den letzten 5 Jahren |
| Optionale Einschlüsse | Privat-, Tierhalterhaftpflicht, Drohne, Cyber, Verwahrung von Tagesgast-Sachen und Bewegen von Kunden-Kfz: Nein |
Als Modell wurden 80 Betten und eigene Verpflegung angenommen. Diese Merkmale wurden nicht separat abgefragt und bestätigen keinen entsprechenden Deckungsumfang. Der Vergleich berücksichtigt ausschließlich erfolgreich berechnete, angebundene Tarifvarianten. Anfragepflichten und technische Fehler begrenzen das Ergebnis; die Angabe „keine Vorversicherung“ schließt einzelne Varianten aus. Die Musterpreise sind keine Preisgarantie für Ihren Betrieb.
Betriebshaftpflichtversicherung für Ihr Unternehmen passend zusammenstellen
Vergleichen Sie neben dem Beitrag vor allem den versicherten Betriebsumfang. Beherbergung, Verpflegung und zusätzliche Angebote müssen zusammenpassen. Ein Tarif mit niedrigem Beitrag, aber hohem Selbstbehalt kann bei einem Schaden eine andere finanzielle Belastung bedeuten als eine teurere Variante mit geringerer Eigenbeteiligung.
Versicherungssummen, Selbstbehalte und vollständige Betriebsbeschreibung
Achten Sie auf ausreichende Summen, mögliche Jahreshöchstleistungen und besondere Entschädigungsgrenzen. Prüfen Sie getrennt die Regelungen für Gästesachen, Mietsachschäden, fremde Schlüssel und vorhandene Freizeitangebote. Für mehrere Geschädigte aus derselben Ursache können außerdem die vertraglichen Regelungen zur Zusammenfassung von Schäden wichtig werden.
Nutzen Sie den Vergleichsrechner mit Ihren tatsächlichen Betriebsdaten. Lassen Sie vor einer Entscheidung bestätigen, dass Ihre Jugendherberge einschließlich der gewünschten Nebenrisiken erfasst ist. So können Sie die Kosten anhand eines passenden Leistungsumfangs beurteilen.
Und zum Schluß: Nutzen Sie auch unsere Ratgeber zu den Themen Dienstreisekaskoversicherung, Betriebshaftpflichtversicherung, Gewährleistungsbürgschaft, LKW Versicherung und Lieferwagen versicherung.